controle technique et assurance
Assurer une ancienne sans rouler tous les jours
Formules adaptées à un usage occasionnel et pièges des clauses de valeur.
7 min de lecture
4,7sur 5234 votes
- 1,8Klecteurs
- 9en ce moment
- 73partages
Assurer une ancienne sans rouler tous les jours revient à déclarer un usage réduit à son assureur : kilométrage annuel faible, sorties occasionnelles, stationnement sécurisé. La formule collection est souvent la plus avantageuse, mais un contrat au kilométrage ou une multirisque avec usage loisir peut convenir selon le véhicule. Le point sensible reste la déclaration du kilométrage réel et du mode de garde.
Une voiture ancienne qui quitte le garage deux dimanches par mois n’expose pas l’assureur au même risque qu’un véhicule utilisé chaque jour pour les trajets domicile-travail. Pourtant, beaucoup de propriétaires continuent de payer une cotisation calibrée pour un usage intensif, faute d’avoir signalé la réalité de leur pratique. Reprendre ce point avec son assureur demande souvent vingt minutes et modifie parfois la facture annuelle de plusieurs dizaines d’euros.
Pourquoi un usage occasionnel modifie le calcul du risque
Un assureur raisonne sur la probabilité qu’un sinistre survienne pendant une période donnée. Moins le véhicule circule, moins il croise d’autres usagers, moins il stationne sur des parkings publics, et plus cette probabilité diminue. C’est ce qui justifie une prime réduite pour les formules dites loisir ou collection.
Ce raisonnement a toutefois une contrepartie. Une voiture qui dort plusieurs semaines d’affilée subit des contraintes que ne connaît pas un véhicule quotidien : batterie qui se décharge, joints qui sèchent, freins qui grippent, rongeurs qui s’installent dans les gaines. Ces phénomènes produisent des sinistres atypiques, souvent liés aux dommages électriques, à l’incendie ou au vol. Une couverture correcte pour une ancienne peu roulante doit donc tenir les deux bouts : prime allégée et garanties solides sur les risques liés au stationnement prolongé.
Formule collection, formule au kilométrage ou multirisque classique
Trois familles de contrats reviennent le plus souvent quand on cherche à assurer une ancienne sans rouler tous les jours. Elles ne visent pas les mêmes situations.
| Formule | Profil visé | Atouts | Points à vérifier |
|---|---|---|---|
| Collection | Véhicule de plus de 20 ou 30 ans selon l’assureur, usage non professionnel | Prime réduite, garanties pensées pour l’ancienne | Restrictions d’usage, véhicule de remplacement rarement inclus |
| Au kilométrage | Voiture qui parcourt moins de 8 000 à 10 000 km par an | Prix ajusté au forfait de kilomètres choisi | Relevé du compteur obligatoire, pénalité en cas de dépassement |
| Multirisque classique | Ancienne utilisée comme seconde voiture assez régulière | Garanties larges, aucun plafond d’usage | Cotisation peu optimisée si le véhicule roule réellement peu |
Le choix dépend donc de deux inconnues seulement : combien de kilomètres vous parcourez vraiment sur douze mois, et à quoi servent ces kilomètres. Une ancienne réservée aux vacances et aux sorties de club n’appelle pas le même contrat qu’un modèle utilisé trois fois par semaine pour se rendre au travail.
Déclarer un kilométrage crédible sans se pénaliser
Le kilométrage annuel est la donnée qui pèse le plus lourd dans une tarification adaptée. Il ne s’agit pas de viser le chiffre exact, mais un ordre de grandeur défendable le jour où l’assureur demande des justificatifs.
- Relevez le compteur à date fixe, par exemple le 1er janvier et le 31 décembre, et conservez une photo.
- Ajoutez une marge raisonnable : si vous parcourez 3 000 km par an, annoncer 5 000 km ne coûte presque rien et absorbe les imprévus.
- Prévenez l’assureur avant l’échéance si vous approchez du plafond, plutôt qu’après un sinistre.
- Gardez les factures d’entretien et les procès-verbaux de contrôle technique, ils datent les périodes d’utilisation.
En cas de dépassement non signalé, l’assureur peut appliquer une règle de proportionnalité sur l’indemnisation. La sanction devient plus lourde quand l’écart est manifeste ou quand la fausse déclaration est volontaire. Mieux vaut donc une estimation légèrement prudente qu’un chiffre trop flatteur.
Ce que l’assureur examine avant de couvrir une ancienne peu utilisée
Un dossier de véhicule ancien se juge autant sur la voiture que sur son environnement de stationnement.
- L’ancienneté et le statut du véhicule, collection ou non.
- L’état général, souvent documenté par des photos datées.
- Le contrôle technique en cours de validité, sauf régime allégé lié à la carte grise collection.
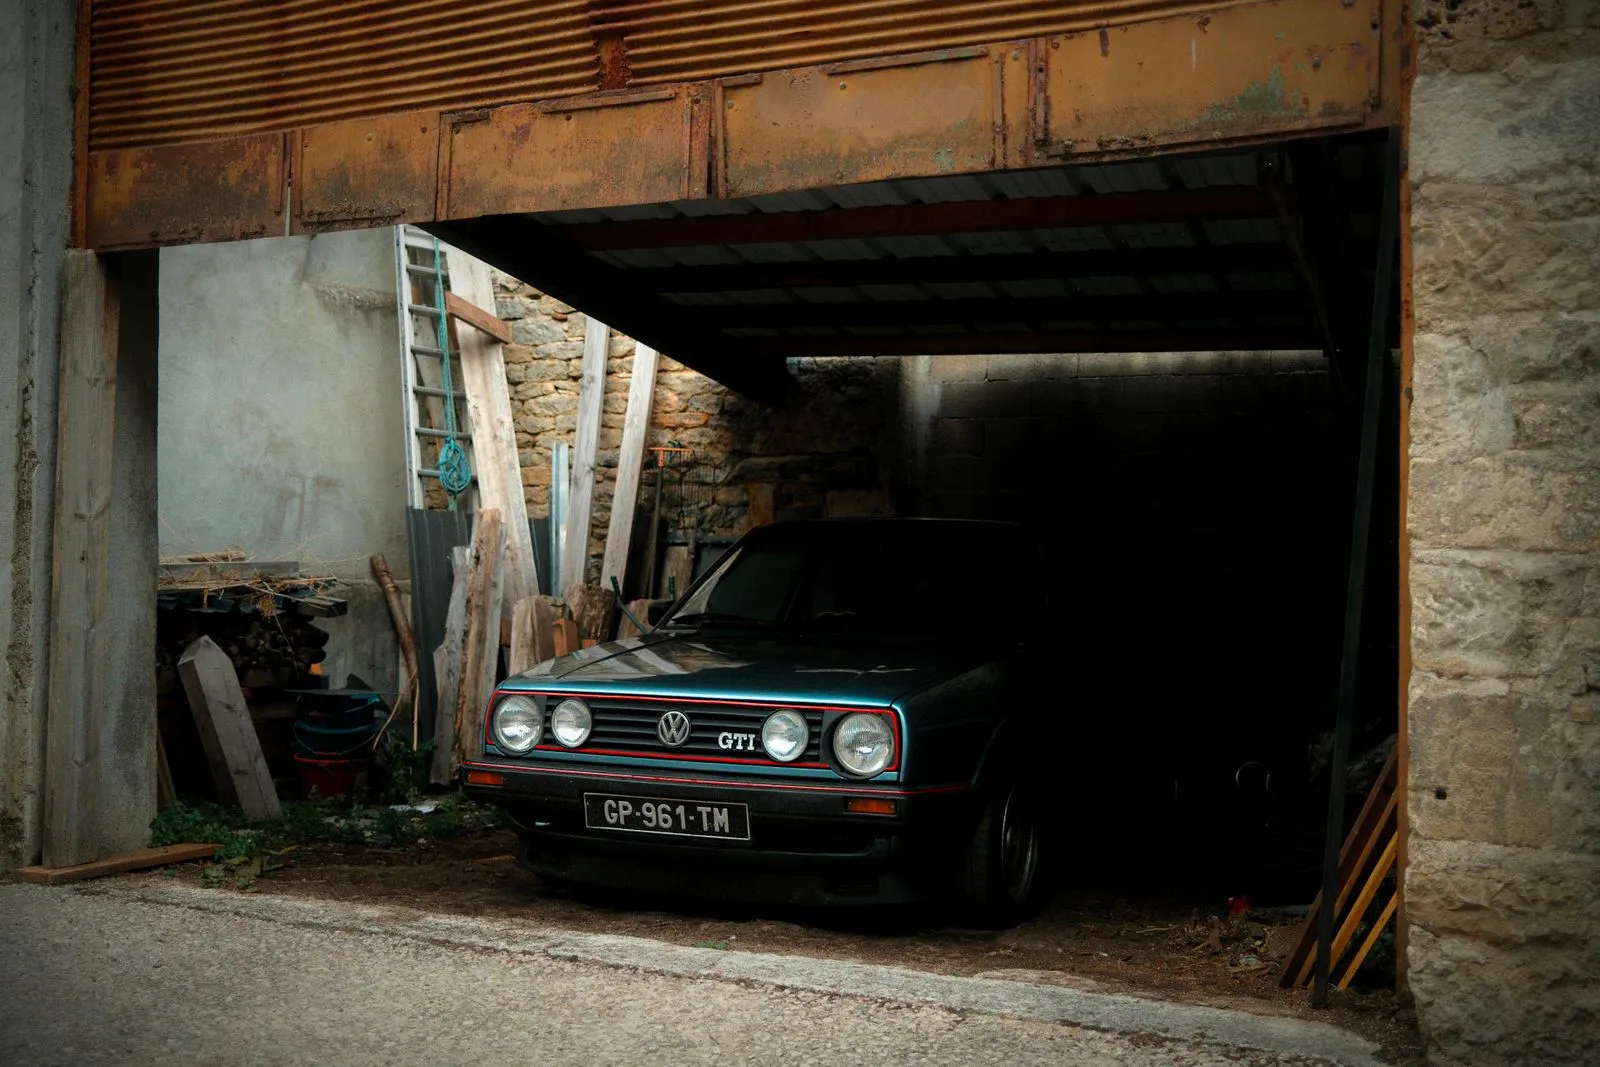
- Le mode de garde : garage fermé, box, parking privé clos ou stationnement sur voirie.
- L’usage déclaré : promenades, sorties de club, rassemblements, prêts ponctuels.
- Le profil du conducteur principal et ses antécédents de sinistralité.
Un garage fermé est souvent le critère qui débloque la prime la plus basse, davantage encore que le kilométrage. Il réduit à la fois le risque de vol et celui de dégradation pendant les longues périodes sans mouvement.
Hivernage et longues immobilisations : les garanties à préserver
Quand une ancienne reste immobile plusieurs mois, ce ne sont pas les garanties de conduite qui servent, mais celles qui protègent le véhicule à l’arrêt. Vol, incendie, dégâts causés par un tiers non identifié ou par un événement climatique prennent alors le premier rôle.
Trois points méritent une vérification ligne à ligne dans les conditions générales :
- La garantie vol reste-t-elle acquise lorsque le véhicule dort dans un garage privé, et à quelles conditions de fermeture ?
- L’assistance fonctionne-t-elle même quand la panne survient après plusieurs semaines d’arrêt, sans limite de distance ?
- Les dommages électriques ou électroniques sont-ils couverts, sachant qu’ils touchent souvent une voiture immobilisée ?
Beaucoup de contrats collection excluent le véhicule de remplacement et limitent l’assistance aux trajets déclarés. Ce n’est pas rédhibitoire pour une voiture de loisir, mais cela doit être connu avant la signature, pas découvert au moment du dépannage.
Ce qui fait monter ou descendre la prime d’une ancienne qui roule peu
La cotisation se construit sur une poignée de variables, et certaines se négocient en amont du dossier.
- Le kilométrage annuel déclaré, facteur principal.
- Le lieu de stationnement, garage fermé contre voirie.
- La valeur déclarée du véhicule et le mode d’indemnisation en cas de perte totale.
- Les garanties optionnelles retenues : vol, incendie, bris de glace, dommages tous accidents.
- Le nombre de conducteurs autorisés et leur expérience.
- Le département de résidence, qui joue sur les statistiques de vol.
À l’inverse, un usage strictement loisir, un conducteur expérimenté et un véhicule conservé à l’abri font baisser la note sans négociation particulière. Il suffit souvent de présenter le dossier sous le bon angle.
Ajuster le contrat quand l’usage de l’ancienne évolue
Un contrat n’est pas figé. Le jour où la voiture retrouve un rythme plus soutenu, où elle change de conducteur principal, ou au contraire entre en longue période de sommeil, il faut en informer l’assureur. Un avenant en cours d’année coûte rarement cher, alors qu’une déclaration devenue fausse fragilise la couverture. La résiliation pour changer de formule reste possible, mais elle suit un calendrier précis et suppose un préavis, en général deux mois avant l’échéance annuelle du contrat.
Une voiture de collection doit-elle rouler régulièrement pour rester assurée ?
Non. Aucun contrat n’impose un nombre de sorties minimum. En revanche, la plupart des formules collection fixent un plafond de kilomètres annuels et limitent l’usage à des déplacements non professionnels. Un véhicule qui ne quitte pas son garage garde sa couverture, à condition que le stationnement déclaré corresponde à la réalité.
Peut-on assurer une ancienne dont le contrôle technique a expiré ?
L’assurance reste possible dans la plupart des cas, mais l’assureur peut réclamer un contrôle technique récent avant d’accepter le dossier. Une immatriculation en carte grise collection ouvre droit à un régime de contrôle allégé selon l’ancienneté du véhicule. Rouler sans contrôle valide expose en revanche à une sanction et peut fragiliser la prise en charge après un sinistre.
Que se passe-t-il si le kilométrage annuel déclaré est dépassé ?
L’assureur applique généralement une règle de proportionnalité au moment de l’indemnisation : plus l’écart est important, plus la réduction le sera. Une régularisation avant la fin de la période d’assurance, ou dès que le seuil approche, évite ce type de litige. En cas de déclaration volontairement fausse, la garantie peut être refusée et le contrat résilié.
Une formule collection autorise-t-elle les trajets pour se rendre au travail ?
Le plus souvent non. Ces contrats visent un usage de loisir et excluent explicitement les déplacements professionnels ou domicile-travail. Si l’ancienne sert ponctuellement pour aller au bureau, mieux vaut le signaler et s’orienter vers une multirisque avec usage loisir élargi, quitte à payer un peu plus chaque mois.
Faut-il un garage fermé pour assurer une ancienne qui roule peu ?
Ce n’est pas une obligation générale, mais de nombreux contrats collection l’exigent pour accorder leur tarif le plus bas, notamment sur les garanties vol et incendie. Un box ou un parking privé clos peut suffire selon les assureurs. Le stationnement sur voirie reste assurable, avec une prime plus élevée et parfois des restrictions nocturnes.
L’auteur
Journaliste assurance et réglementation
Je lis les conditions générales des contrats pour en extraire l’essentiel. Mon objectif : que personne ne découvre une exclusion au moment d’un sinistre.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5234 votes
Commentaires
Soyez le premier à réagir.